
La Cámara de Diputados aprobó una reforma fiscal para mejorar la transparencia de los gastos públicos. Establece mayores controles a las deducciones empresariales y amplía los límites de ingresos para el RESICO.
La reforma modifica las retenciones aplicables a determinadas actividades digitales y simplifica ciertos trámites ante autoridades fiscales. Asimismo, incluye ajustes al isr para calcular impuestos de forma más clara. El proyecto fue enviado al Senado y todavía no es una ley vigente.
Ciudad de México, 14 de octubre de 2026.
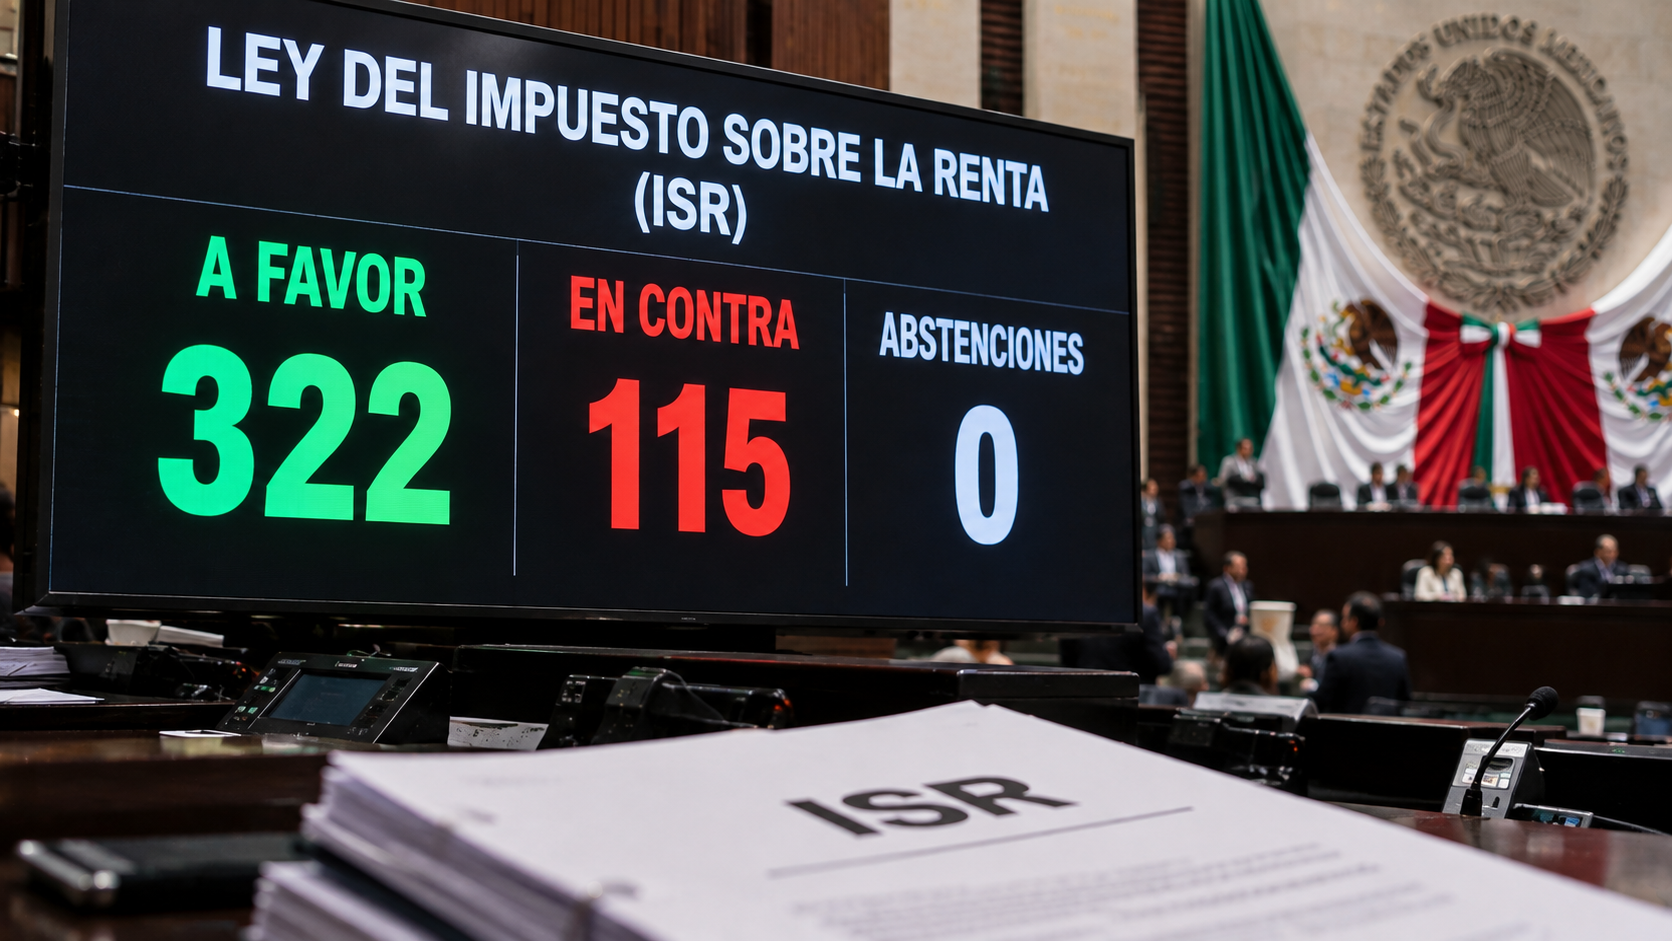
La Cámara de Diputados aprobó en lo particular la reforma a la Ley del Impuesto Sobre la Renta (ISR). Además, esto se dio dentro del Paquete Económico 2027, con 322 votos a favor, 115 en contra y cero abstenciones.
El dictamen contempla cambios en la deducción de gastos por parte de las empresas. Además, se modifican las reglas para aplicar pérdidas fiscales de años anteriores. También introduce disposiciones para pequeños negocios, profesionistas y contribuyentes que generan ingresos mediante plataformas digitales.
La reforma fue aprobada sin modificaciones durante la votación en lo particular.
Además, fue enviada al Senado de la República, donde deberá continuar su proceso legislativo antes de convertirse en ley.
El contexto
La reforma al ISR forma parte de la estrategia fiscal del Gobierno federal para fortalecer la recaudación y combatir prácticas de evasión y elusión de impuestos, particularmente aquellas relacionadas con deducciones indebidas, pérdidas fiscales y operaciones respaldadas por facturas falsas.
La Secretaría de Hacienda ha señalado que algunos mecanismos fiscales permiten a determinadas empresas disminuir considerablemente su base gravable, por lo que la propuesta busca establecer controles adicionales sin modificar la tasa general del ISR empresarial.
De acuerdo con las estimaciones oficiales recogidas durante la discusión legislativa, la recaudación de este impuesto podría alcanzar 3.289 billones de pesos en 2027, lo que representaría un crecimiento proyectado de 7%.
La iniciativa también plantea ampliar las facilidades fiscales para pequeños contribuyentes mediante el RESICO, con el objetivo de incorporar más actividades económicas a la formalidad.
Sin embargo, el proyecto generó diferencias entre los grupos parlamentarios. Legisladores de Morena y sus aliados defendieron las medidas como una herramienta para mejorar la recaudación, mientras que representantes de la oposición advirtieron que las restricciones a las deducciones podrían afectar la liquidez y las decisiones de inversión de algunas empresas.
¿Qué cambios se aprobaron?
La reforma contiene modificaciones que impactarían de manera diferente a las grandes empresas, los pequeños negocios, las personas físicas y quienes obtienen ingresos mediante aplicaciones digitales.
- Nuevos límites a las deducciones de grandes empresas
Las empresas con ingresos acumulables superiores a 50 millones de pesos anuales estarían sujetas a un mecanismo adicional de control de deducciones.
El dictamen establece reglas vinculadas con el porcentaje de deducciones respecto de los ingresos acumulables. En determinados supuestos, el monto deducible quedaría limitado a 96.67% de esos ingresos.
El objetivo declarado es evitar que el uso de deducciones reduzca de manera artificial el impuesto a pagar.
- Restricciones a las pérdidas fiscales de años anteriores
Actualmente, las empresas pueden disminuir sus utilidades fiscales mediante pérdidas registradas en ejercicios anteriores, conforme a los requisitos establecidos por la ley.
La reforma propone limitar su aplicación anual a 50% de la utilidad fiscal, pero ampliar de 10 a 20 años el periodo para utilizarlas.
Esto significa que determinadas empresas podrían necesitar más tiempo para aprovechar las pérdidas acumuladas y tendrían que revisar sus proyecciones fiscales.
- Ampliación del RESICO para personas físicas
Uno de los cambios más relevantes para pequeños negocios y profesionistas es el incremento del límite de ingresos anuales para tributar en el Régimen Simplificado de Confianza.
El monto propuesto pasaría de 3.5 millones a 5 millones de pesos anuales.
La modificación permitiría que más personas físicas puedan acceder al régimen, siempre que cumplan los demás requisitos fiscales.
También se contemplan facilidades para la reincorporación de contribuyentes que regularicen determinadas obligaciones.
- Ampliación del RESICO para empresas
Para las personas morales, el límite de ingresos anuales propuesto aumentaría de 35 millones a 50 millones de pesos.
La medida busca ampliar el acceso al esquema simplificado para empresas que actualmente superan el límite permitido.
No obstante, la posibilidad de incorporarse dependerá de las condiciones legales aplicables y no únicamente del nivel de ingresos.
- Cambios en las retenciones para plataformas digitales
El dictamen también contempla modificaciones en las retenciones de ISR relacionadas con actividades realizadas mediante aplicaciones de transporte, reparto, comercio electrónico y hospedaje.
Entre las tasas reportadas durante la discusión legislativa se encuentran las siguientes:
| Actividad | Retención de ISR contemplada |
|---|---|
| Conductores y repartidores de aplicaciones | 2.1% |
| Actividades de comercio electrónico | 2.5% |
| Servicios de hospedaje mediante plataformas | 4% |
| Operaciones sin proporcionar RFC | 20% |
Para determinados supuestos en los que no se proporcione el Registro Federal de Contribuyentes (RFC), también se contemplan retenciones específicas del IVA.
Estas cifras corresponden a las disposiciones reportadas del proyecto aprobado por Diputados. Su aplicación definitiva dependerá del texto que concluya el proceso legislativo.
- Menor límite para deducir intereses empresariales
La reforma plantea reducir del 30% al 20% de la utilidad fiscal ajustada el límite aplicable a la deducción de intereses netos, conforme a los supuestos previstos en la legislación.
Esta disposición puede ser relevante para empresas que financian sus operaciones o inversiones mediante créditos.
- Incentivos a la inversión, capacitación e innovación
El dictamen también incluye estímulos fiscales relacionados con inversiones productivas, capacitación e innovación.
Entre ellos se contemplan mecanismos de deducción inmediata para determinados activos nuevos y deducciones adicionales vinculadas con incrementos en gastos de capacitación e innovación.
Los beneficios estarían sujetos a requisitos y periodos específicos, por lo que no aplicarían automáticamente a todas las empresas.
¿Cómo afectará a los contribuyentes?
Los efectos de la reforma dependerán del régimen fiscal y de la actividad económica de cada persona o empresa.
Trabajadores asalariados
Para quienes reciben un sueldo mediante nómina, el dictamen no contempla un incremento general de las tasas del ISR aplicables a sus salarios.
Por lo tanto, la aprobación de esta reforma no significa que todos los trabajadores vayan a pagar automáticamente más impuestos.
Pequeños negocios y emprendedores
Los contribuyentes que actualmente superan el límite de ingresos del RESICO podrían encontrar una nueva posibilidad para incorporarse a ese régimen si se aprueba la ampliación propuesta.
Esto sería relevante para comerciantes, profesionistas y pequeños establecimientos que cumplen con las demás condiciones fiscales.
Grandes empresas
Las compañías sujetas a las nuevas restricciones podrían enfrentar mayores obligaciones de revisión y planeación fiscal.
El impacto dependerá de sus ingresos, gastos deducibles, pérdidas acumuladas y estructura de financiamiento.
Conductores, repartidores y vendedores digitales
Quienes obtienen ingresos mediante aplicaciones deberán prestar atención a las reglas de retención y a sus obligaciones de identificación fiscal.
El porcentaje retenido no debe confundirse necesariamente con el impuesto definitivo que corresponda pagar en todos los casos, ya que el tratamiento depende del régimen y de las disposiciones aplicables.
Personas con ahorros e inversiones
El proyecto también contempla ajustes en materia de retención sobre intereses, por lo que será importante revisar las reglas finales que se publiquen para 2027.
¿Por qué importa?
La reforma al ISR tiene relevancia porque busca modificar la manera en que se recauda uno de los impuestos más importantes para las finanzas públicas mexicanas.
Por una parte, el Gobierno federal pretende obtener mayores ingresos mediante controles más estrictos sobre las deducciones y pérdidas fiscales de contribuyentes de mayor tamaño.
Por otra, busca facilitar el cumplimiento de obligaciones para pequeños negocios y ampliar el número de personas que pueden tributar en esquemas simplificados.
La discusión también plantea un equilibrio entre recaudación e inversión.
Mientras sus promotores consideran que las nuevas reglas pueden reducir prácticas de evasión, sus críticos advierten que limitar ciertas deducciones podría afectar los flujos de efectivo de las empresas.
Para los ciudadanos, el punto más importante es comprender que la reforma no implica un aumento uniforme del ISR para todos los contribuyentes.
Algunas disposiciones están dirigidas a grandes empresas, otras a contribuyentes del RESICO y otras a actividades específicas de plataformas digitales.
Por ello, sus consecuencias deberán evaluarse según las condiciones de cada sector y las reglas que finalmente entren en vigor.
Lo que sigue
Después de su aprobación en la Cámara de Diputados, el dictamen fue enviado al Senado de la República para su análisis, discusión y votación.
Los senadores podrán aprobarlo en sus términos o realizar modificaciones, conforme al procedimiento legislativo correspondiente.
Si concluye satisfactoriamente el proceso legislativo, el decreto deberá publicarse en el Diario Oficial de la Federación para establecer las disposiciones definitivas y sus fechas de entrada en vigor.
La aplicación de los principales cambios está prevista para el 1 de enero de 2027, sujeta a lo que determine el texto final.
Mientras tanto, empresas, contadores, emprendedores y contribuyentes deberán seguir la discusión legislativa antes de modificar sus estrategias fiscales.
La reforma representa un cambio importante en la política tributaria mexicana, pero su alcance definitivo dependerá de las disposiciones que sean aprobadas y publicadas oficialmente.
Fuentes consultadas
- El Economista. Diputados aprueban en lo particular reforma a Ley del ISR; va al Senado de la República. 14 de octubre de 2026. https://www.eleconomista.com.mx/sectorfinanciero/diputados-aprueban-particular-reforma-ley-isr-senado-republica-20261014-838576.html
- La Jornada. Diputados aprueban en lo particular Ley del ISR; meten freno a deducciones de grandes empresas. 14 de octubre de 2026. https://www.jornada.com.mx/noticia/2026/10/14/politica/diputados-aprueban-en-lo-particular-ley-del-isr-meten-freno-a-deducciones-de-grandes-empresas
- Expansión. Tope a deducciones de empresas pasa al pleno de la Cámara de Diputados. 12 de octubre de 2026. https://expansion.mx/economia/2026/10/12/limite-deducciones-empresas-2027-comision-diputados
- El Informador. Aprueban Ley del ISR 2027; imponen retenciones a plataformas digitales. 14 de octubre de 2026. https://www.informador.mx/mexico/camara-de-diputados-aprueba-la-ley-del-isr-2027-imponen-nuevas-retenciones-a-plataformas-digitales-y-ajustes-al-ahorro-20261014-0118.html


Leave a Reply