
La Semana Nacional de Educación Financiera 2026 concluye este viernes sus actividades dirigidas a instituciones educativas. Además, los recursos virtuales permanecerán disponibles hasta marzo de 2027.
La iniciativa busca ayudar a los mexicanos a organizar sus gastos y comprender los créditos para el público general. Además, pretende promover que tomen mejores decisiones con su dinero. Con condusef ahorrar evitar deudas, se refuerzan guías y herramientas para usuarios y estudiantes.
Ciudad de México, 23 de octubre de 2026.
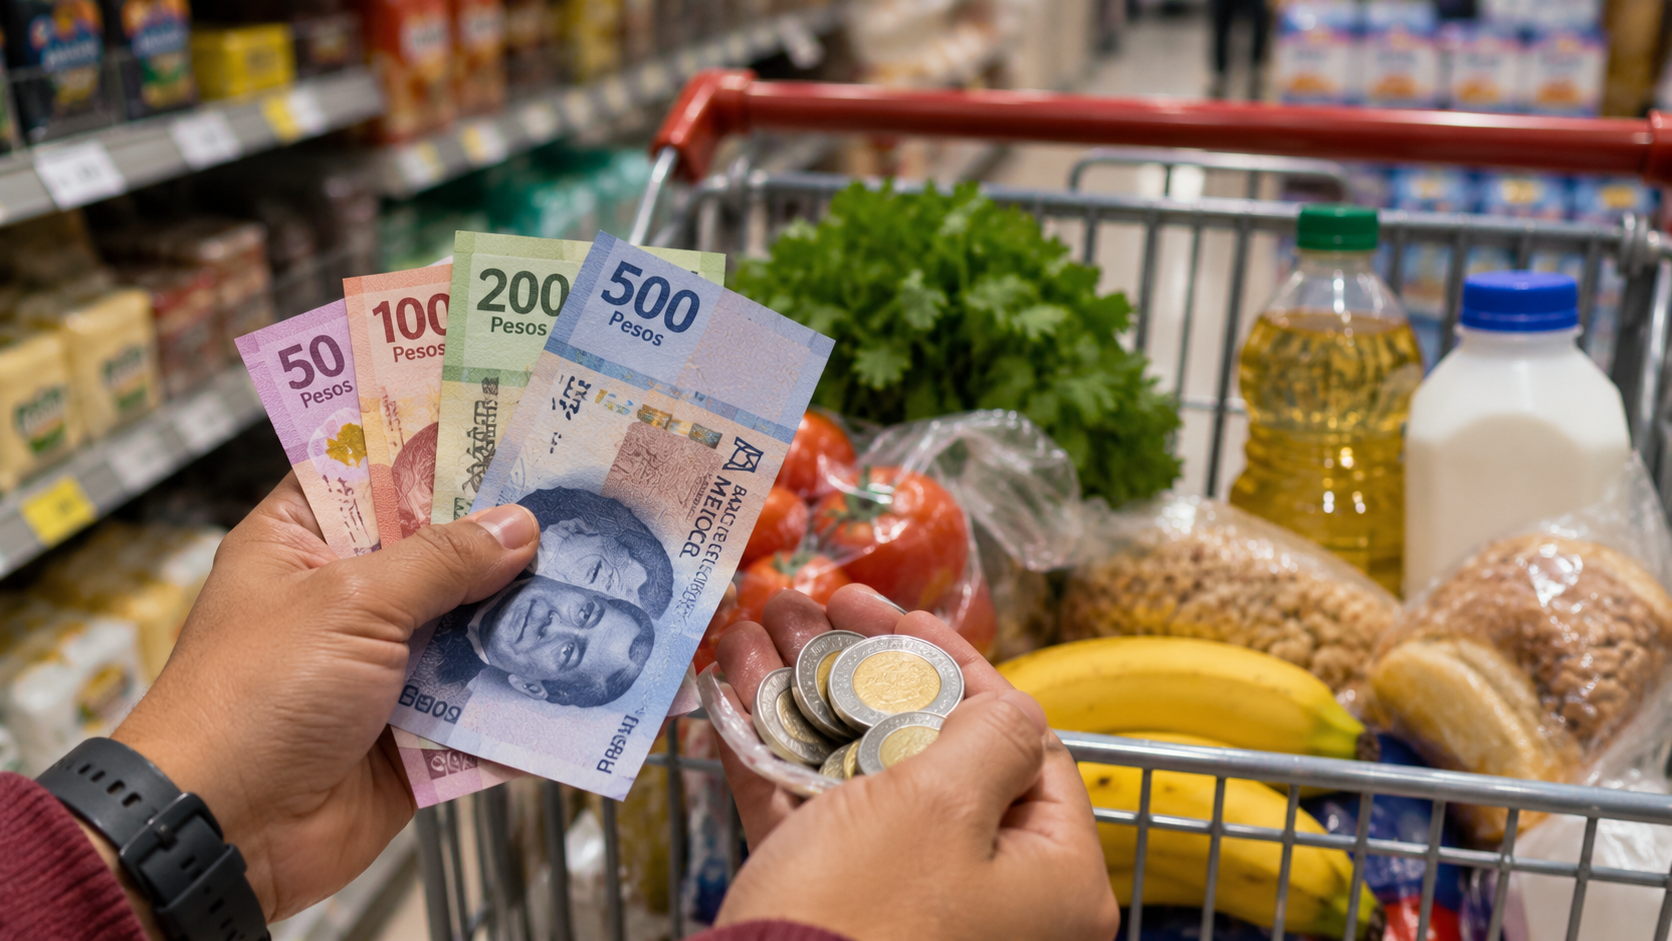
Además, el contexto de aumentos de precios presiona el presupuesto familiar.
La Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros mantiene disponibles actividades y herramientas gratuitas.
Además, ayudan a condusef ahorrar evitar deudas de forma responsable.
Este viernes 23 de octubre concluye el periodo de conferencias de educación financiera dirigidas a instituciones educativas. Estas conferencias, desarrolladas del 19 al 23 de octubre, forman parte de la Semana Nacional de Educación Financiera de 2026. El objetivo es promover una cultura financiera entre docentes y estudiantes y ampliar la comprensión de herramientas para la gestión económica.
Durante la SNEF 2026, las sesiones proporcionaron recursos, ejemplos prácticos y estrategias para incorporar educación financiera en planes de estudio. Al concluir este viernes, se resume el esfuerzo de instituciones y organizadores para fortalecer la alfabetización financiera en la comunidad educativa.
Sin embargo, las actividades no terminan por completo. La plataforma virtual del programa continuará disponible hasta el 31 de marzo de 2027, con contenidos relacionados con presupuesto, ahorro, inversión, crédito, ahorro para el retiro y seguridad financiera.
La iniciativa busca acercar conocimientos prácticos a estudiantes, trabajadores y familias que desean comprender mejor cómo utilizar los productos financieros y evitar decisiones que puedan comprometer sus ingresos.
El contexto: cuando el dinero alcanza para menos
El tema adquiere relevancia después de que el Instituto Nacional de Estadística y Geografía (INEGI) informó que la inflación anual alcanzó 3.62% durante la primera quincena de octubre de 2026.
En ese periodo, los precios al consumidor aumentaron 0.41% respecto a la quincena anterior.
El incremento en productos como el tomate verde y en servicios como la electricidad muestra cómo determinados gastos pueden modificar el presupuesto familiar.
Aunque la educación financiera no elimina la inflación ni sustituye la necesidad de contar con ingresos suficientes, puede ayudar a identificar gastos, comparar alternativas de financiamiento y prevenir el sobreendeudamiento.
¿Qué ofrece la Semana Nacional de Educación Financiera 2026?
La Condusef organiza esta iniciativa.
Además participan instituciones bancarias, aseguradoras, administradoras de fondos para el retiro, empresas financieras y organizaciones educativas.
Su edición de 2026 contempla actividades presenciales, conferencias dirigidas a estudiantes y recursos digitales.
| Actividad | Fechas |
|---|---|
| Sede central en el Monumento a la Revolución, CDMX | 15 al 18 de octubre |
| Conferencias de Educación Financiera en Instituciones Educativas | 19 al 23 de octubre |
| Plataforma virtual de educación financiera | 15 de octubre de 2026 al 31 de marzo de 2027 |
La sede central presencial ya concluyó. En cambio, los materiales virtuales podrán consultarse durante los próximos meses.
Entre los temas que aborda el programa se encuentran la elaboración de presupuestos, el uso responsable del crédito, el ahorro, las inversiones y la prevención de fraudes.
Cinco medidas para cuidar las finanzas personales
La información financiera puede convertirse en decisiones concretas para el hogar. Estas son cinco medidas que pueden aplicarse sin necesidad de contratar productos o servicios adicionales.
1. Elaborar un presupuesto mensual
El primer paso consiste en identificar cuánto dinero ingresa al hogar y en qué se utiliza.
Conviene separar los gastos indispensables —como vivienda, alimentación, transporte y servicios— de aquellos que pueden modificarse o posponerse.
Un presupuesto permite detectar si se está gastando más de lo que se recibe.
2. Revisar el costo real de los créditos
Antes de contratar una tarjeta de crédito o solicitar un préstamo, es importante comparar el Costo Anual Total (CAT), las tasas de interés, las comisiones y el monto total a pagar.
Una mensualidad pequeña no siempre significa que el crédito sea barato.
También es recomendable evitar solicitar nuevos préstamos únicamente para cubrir pagos de deudas anteriores sin contar con un plan de solución.
3. Construir un fondo para emergencias
Contar con ahorros para imprevistos puede reducir la necesidad de recurrir a créditos costosos cuando aparece un gasto médico, una reparación o una pérdida temporal de ingresos.
No es necesario comenzar con grandes cantidades.
Lo importante es establecer una meta realista y ahorrar de manera constante, según las posibilidades de cada persona.
4. Revisar los gastos pequeños y recurrentes
Las suscripciones que ya no se utilizan, las compras impulsivas y ciertos cargos automáticos pueden acumularse sin que se advierta su impacto mensual.
Revisar estados de cuenta y movimientos bancarios ayuda a identificar gastos innecesarios y cargos no reconocidos.
5. Proteger los datos bancarios
La educación financiera también incluye medidas para prevenir fraudes.
Es importante no compartir contraseñas, NIP ni códigos de verificación, además de evitar enlaces sospechosos que soliciten datos financieros.
Ante un posible fraude, lo recomendable es comunicarse directamente con la institución bancaria mediante sus canales oficiales.
Ejemplo práctico: cómo organizar un ingreso mensual
Para mostrar cómo puede utilizarse un presupuesto, consideremos un hogar con ingresos de 12,000 pesos mensuales.
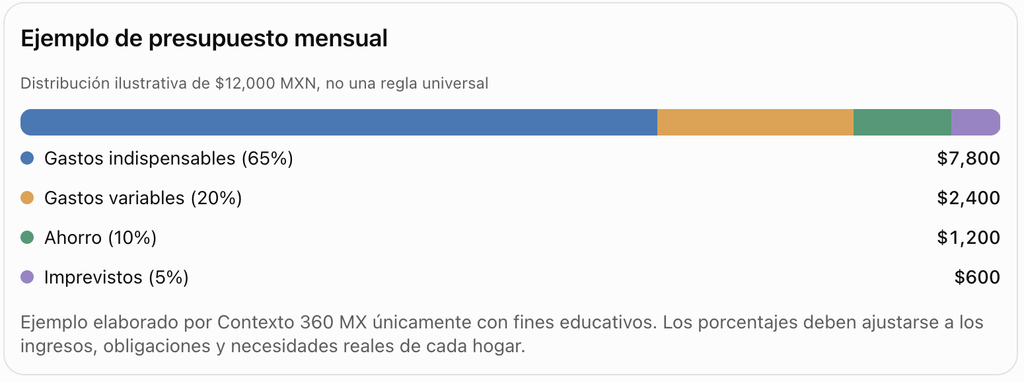
Ejemplo elaborado por Contexto 360 MX únicamente con fines educativos. Los porcentajes deben ajustarse a los ingresos, obligaciones y necesidades reales de cada hogar.
Esta distribución no debe entenderse como una fórmula obligatoria.
Para algunas familias, los gastos indispensables representan una proporción mucho mayor de sus ingresos, por lo que ahorrar 10% puede resultar difícil o incluso imposible.
La prioridad debe ser cubrir necesidades esenciales, evitar deudas que no puedan pagarse y establecer metas acordes con la situación económica de cada hogar.
¿Qué hacer si ya existen deudas?
Las personas que enfrentan dificultades para pagar sus créditos pueden comenzar por elaborar una lista de todas sus obligaciones.
Es recomendable registrar el saldo pendiente, la tasa de interés, el pago mínimo y la fecha límite de cada deuda.
Con esa información es posible identificar cuáles generan mayores costos y evaluar opciones de pago.
Si una persona ya no puede cumplir con sus compromisos, puede contactar a la institución financiera para preguntar por alternativas de reestructuración.
Antes de aceptar cualquier acuerdo, debe revisar sus condiciones, el costo total y las posibles consecuencias para su historial crediticio.
La Condusef ofrece orientación a usuarios de servicios financieros y mecanismos de atención de controversias con instituciones del sector.
Educación financiera para jóvenes y familias
Uno de los objetivos de la SNEF 2026 es acercar estos conocimientos a estudiantes.
Durante la semana del 19 al 23 de octubre se desarrollan conferencias dirigidas a instituciones educativas sobre ahorro, presupuesto, crédito, inversiones y Afores.
La intención es que los jóvenes conozcan los conceptos básicos antes de contratar productos financieros o asumir obligaciones económicas.
También se incluyen contenidos dirigidos a mujeres, personas mayores y mexicanos que viven en el extranjero.
El acceso a información clara resulta relevante ante la expansión de las aplicaciones financieras, los créditos digitales y las nuevas formas de pago.
¿Por qué importa?
La educación financiera no garantiza que una persona tenga mayores ingresos ni resuelve por sí sola problemas como la inflación o el desempleo.
Sin embargo, permite comprender mejor los riesgos y costos de las decisiones económicas.
Una persona que conoce cómo funcionan los intereses puede comparar créditos con mayor claridad.
Quien revisa sus estados de cuenta tiene más posibilidades de detectar cargos indebidos.
Y una familia que registra sus gastos puede identificar oportunidades de ahorro cuando sus ingresos lo permiten.
En un entorno económico cambiante, estos conocimientos pueden ayudar a reducir riesgos y aprovechar mejor los recursos disponibles.
Lo que sigue
Aunque las conferencias en instituciones educativas concluyen este viernes 23 de octubre, la plataforma virtual de la Semana Nacional de Educación Financiera continuará abierta hasta el 31 de marzo de 2027.
Las personas interesadas pueden consultar los contenidos y recursos de orientación en el sitio oficial de la Condusef.
La participación en las actividades de educación financiera es gratuita.
El principal mensaje es que administrar mejor el dinero comienza por conocer cuánto se gana, cuánto se gasta, cuánto se debe y qué opciones existen para tomar decisiones informadas.
Fuentes consultadas
- Condusef. Semana Nacional de Educación Financiera 2026: fechas, sede y actividades. https://www.condusef.gob.mx/index.php?idc=2877&idcat=3&p=contenido
- INEGI. Índice Nacional de Precios al Consumidor, primera quincena de octubre de 2026. Publicado el 22 de octubre de 2026. https://www.inegi.org.mx/temas/inpc
- Banco de México. Anuncios de decisiones de política monetaria. https://www.banxico.org.mx/publicaciones-y-prensa/anuncios-de-las-decisiones-de-politica-monetaria/anuncios-politica-monetaria-t.html


Leave a Reply